
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 28, 2026
الأهداف والمعايير المحاسبية
الأهداف والمعايير المحاسبية يهدف هذا الجزء بشكل عام إلى دراسة وتحليل أهمية تحديد الإطار الفكري للمحاسبة المالية في الأردن كأساس لإصدار معايير المحاسبة المالية كما ويهدف بشكل خاص إلى بيان أهمية تحديد أهداف المحاسبة المالية كأحد أجزاء الإطار الفكري والأسلوب المستخدم لبناء تلك الأهداف. المحيط المهني والحاجة إلى معايير المحاسبة: تمر الأردن بتغيرات جذرية في كافة المجالات وخاصة مجال الأعمال الهادفة للربح ولكن بدرجات متفاوتة، ولقد أدى التغير في بعض المجالات بدرجة كبيرة للغاية وقصور التغيرات في المجالات التي تلتصق بها التصاقا قويا إلى إحداث حالة عدم توازن خطيرة. ولعل من أبرز الأمثلة على ذلك هو النمو البسيط في مهنة المحاسبة والمراجعة مقارنة بالقطاعات الأخرى. فبينما نجد أن المنشآت الهادفة للربح تغيرت بشكل جذري وكبر حجمها بشكل كبير وتعقدت العلاقات بين العاملين فيها بشكل لم يسبق له مثيل في تاريخ المملكة، نجد أن المهنة لم تتغير على نحو يواكب هذه التغيرات. وتتضح خطورة حالة عدم التوازن في مستوى التغير لما للمهنة من أثر مباشر على الشكل والمضمون الذي بموجبه يتم قياس العمليات والأحداث والظروف التي تؤثر على المركز المالي ونتائج أعمال تلك المنشآت وإيصال نتائجها للمستفيدين. فتدني مستوى المهنة يؤدي إلى نتائج خطيرة للغاية من أهمها نقص الثقة في المعلومات المالية التي تظهر المركز المالي لهذه المنشآت ونتائج أعمالها وينتج عن ذلك بالطبع نزوع المستفيدين إلى التحفظ المخل والبحث عن وسيلة أخرى لمعرفة حقيقة المركز المالي للمنشأة ونتائج أعمالها. ولعدم وجود وسيلة ميسرة بديلة ولتعدد مستخدمي المعلومات المالية واختلاف اهتمامهم، فإن اللجوء إلى بدائل عملية مكلف للبلد ككل، كما أن عدم الثقة في المعلومات المالية قد يؤثر على حجم النشاطات المالية والتجارية وبالتالي على الاقتصاد الوطني ككل ولا شك أن من أهم وسائل تطوير المهنة لكي تواكب التطور الهائل في مجال الأعمال الهادفة للربح هو إصدار معايير محاسبية مالية يحدد على ضوئها طرق قياس تأثير العمليات والأحداث والظروف على المركز المالي للمنشأة ونتائج أعمالها وإيصال نتائجها إلى المستفيدين. ولقد أدركت دول كثيرة أهمية إصدار معايير المحاسبة المالية، لذا سارعت في إصدار مثل هذه المعايير لتكون الأساس الذي تتم على هداه عملية قياس تأثير العمليات والأحداث والظروف وإيصال نتائجها إلى كافة المستفيدين. ان المبرر الوحيد الذي يتضمنه قانون الشركات لاعداد القوائم المالية السنوية هو الوفاء باحتياجات أصحاب الحقوق في المنشأة من معلومات دورية تساعدهم على اتخاذ القرارات فيما يتعلق بتلك المنشأة. وبناء على التحليل السابق نجد أن قانون الشركات يخلو من نص صريح لمعايير المحاسبة المالية، كذلك فإن دراسة الأنظمة واللوائح الأخرى ذات الصلة بالموضوع أدت إلى نفس النتائج، إذ إنها جاءت خالية من معايير المحاسبة. كما أنها لم تصدر حتى الآن مجموعة من المعايير المحاسبية سواء من جهة رسمية أو من هيئة مهنية معترف بها. ولا جدال أن غياب معايير محاسبة مالية يؤثر بشكل سلبي مباشر على الاقتصاد الوطني ككل ، ويكمن هذا في جوانب متعددة منها : صعوبة عملية اتخاذ القرارات : قد يؤدي غياب معايير المحاسبة المالية إلى اختلاف الأسس التي تعالج بموجبها العمليات والأحداث والظروف المالية للمنشآت المختلفة مما ينتج عنه صعوبة مقارنة المراكز المالية لهذه المنشآت ونتائج أعمالها وبالتالي صعوبة المقارنة بين البدائل المختلفة عند اتخذا القرارات. وكما هو معروف فان المقارنة بين البدائل تعتبر العمود الفقري لاتخاذ القرارات. فعلى سبيل المثال تجد الأجهزة الحكومية التي تعتمد على أو تستفيد من القوائم المالية صعوبة في مقارنة المركز المالي للمنشآت المختلفة ونتائج أعمالها بسبب عدم معالجة العمليات والأحداث والظروف المماثلة وفقا لمعايير محاسبية مماثلة مما يؤدي إلى صعوبة في اتخاذ القرارات المناسبة. كما يجد مستخدم البيانات المالية صعوبة أحيانا في المقارنة بين منشآت مختلفة ينوي استثمار أمواله فيها اعتمادا على المعلومات المعروضة في القوائم المالية نتيجة لاستخدام طرق محاسبية مختلفة لمعالجة عمليات أو إحداث أو ظروف مماثلة مما يؤدي إلى الصعوبة في اتخاذ قرار الاستثمار. الخطأ في عملية اتخاذ القرارات : يؤدي غياب معايير المحاسبة أحيانا إلى استخدام طرق محاسبية غير سليمة لقياس العمليات والأحداث والظروف التي تؤثر على المنشأة وإيصال نتائجها إلى المستفيدين. ويترتب على ذلك أن القوائم المالية للمنشأة قد لا تظهر بعدل مركزها المالي ونتائج أعمالها. وبما أن المعلومات التي تحتوي عليها القوائم المالية تمثل أحد المداخل الأساسية لاتخاذ قرارات متعددة من قبل مستفيدين مختلفين فلاشك أن هذه القرارات تتأثر تأثرا كبيرا بهذه المعلومات فعلى سبيل المثال تستخدم الجهات الحكومية القوائم المالية بعد تعديلها أحيانا في اتخاذ القرارات المناسبة. كما أن المقرضين للنشاطات المختلفة يستخدمون المعلومات المعروضة في القوائم المالية ضمن معلومات أخرى، عند اتخاذ قرارات الإقراض. ولذا فإن الخطأ في إعداد تلك القوائم قد يؤدي إلى الخطأ في اتخاذ هذه القرارات. تعقيد عملية اتخاذ القرارات : قد يؤدي غياب معايير المحاسبة إلى إعداد القوائم المالية للمنشأة بطريقة مقتضبة ومعقدة ، حتى وان صلحت المعالجة الحسابية، مما يترتب عليه صعوبة استفادة مستخدميها منها، إذ يستلزم فهمها الرجوع إلى مصادر إعدادها أو قدرة علمية متميزة وكلاهما ليس متوفرا في معظم الحالات ، سواء لعدم إمكانية الرجوع إلى المصادر بحكم طبيعتها من حيث السرية أو التشعب والحجم والمكان أو الخبرة والمعرفة. ولاشك أن هذه الأمثلة توضح صعوبة اتخاذ القرارات من قبل قطاع كبير من المستفيدين وزيادة احتمال الخطأ فيها وبالتالي وجود حالة عدم ثقة تؤثر على حجم وظيفة القرارات التي يتخذونها. أهمية إصدار معايير المحاسبة المالية : تتضح أهمية إصدار معايير المحاسبة المالية عند الأخذ في الحسبان اتجاه الاقتصاد الوطني في الآونة الأخيرة إلى تأسيس الشركات المساهمة ذات رؤوس الأموال الضخمة واتجاه المواطنين إلى الاستثمار في هذه الشركات. وتتميز مثل هذه الشركات بانفصال أصحاب هذه المنشآت عن إدارة منشآتهم، لذا اصبح من الضروري أن يتسع نطاق المحاسبة المالية وخاصة فيما يتعلق بإبلاغ أو توصيل المعلومات المحاسبية إلى المساهمين المالكين للوفاء باحتياجاتهم لمعلومات دورية تمكنهم من تقييم أداء المنشأة كي يتسنى لهم اتخاذ القرارات فيما يتعلق باستثماراتهم وفيما يتعلق بمدى وفاء الإدارة بمسئولية الوكالة عنهم. وقد أدى هذا التطور إلى زيادة الحاجة إلى معايير المحاسبة المالية إذ أن المالك الذي لا يباشر الإدارة - بخلاف المدير – لا يستطيع أن يربط بين المعلومات التي تصل إليه وبين معلومات مباشرة عن ظروف المنشأة وأنظمتها كما أن نوعية القرارات التي يتخذها وتقييمه للإدارة يتوقف إلى حد كبير - ضمن عوامل أخرى - على مدى ثقته في المعلومات التي يتخذ تلك القرارات على أساسها. ولا تنحصر الحاجة إلى المعلومات المحاسبية وبالتالي أهمية إصدار معايير المحاسبة على المساهمين المالكين . فلا يمثل المالكون الحاليون الفئة الوحيدة التي تعنيها هذه المعلومات. فالمنشآت المعاصرة تجتذب - بصورة مستمرة - أموالا جديدة من مصادر متعددة أما في شكل مساهمات جديدة في رؤوس الأموال أو في شكل قروض. ومن المعلوم أن المنشآت التي تحتاج إلى رؤوس الأموال تعمل في ظروف تتفاوت فيها احتمالات النجاح أو الفشل. كما أن من يستطيعون تقديم رؤوس الأموال يتخذون القرارات التي تتعلق بالاستثمار أو بالإقراض في منشآت معينة بعد تقييم احتمال نجاح أو فشل هذه المنشآت ومقدار العائد المتوقع على استثماراتهم أو قروضهم وتحتاج هذه القرارات إلى توافر المعلومات الملائمة كأساس لتقييم احتمالات نجاح هذه المنشآت وبالتالي فان نوعية القرارات التي تتخذ في هذا الصدد تتوقف - ضمن عوامل أخرى - على ملاءمة وكفاية المعلومات المتوافرة عن هذه المنشآت ودرجة الثقة بها وبالتالي إمكان الاعتماد عليها. ومن ثم فان المستثمرين المرتقبين والمقرضين الحاليين والمرتقبين يمثلون فئات أخرى تتأثر بنوعية وكفاية المعلومات المتوافرة عن تلك المنشآت كأحد المداخل الأساسية لاتخاذ قرارات الاستثمار أو القروض. وفي ظل الظروف الحالية يخضع المستثمرون والمقرضون الحاليون والمرتقبون وغيرهم لتقدير الإدارة فيما يتعلق بالمعلومات المتوافرة عن المنشآت موضوع اهتمامهم. ولا جدل أن جانبا كبيرا من العبء المتعلق بكفاية ونوعية المعلومات المتوفرة عن المنشآت موضوع اهتمام المستثمرين والمقرضين يقع على عاتق مدققي الحسابات. ولكي يستطيع مدقق الحسابات الوفاء بهذه المسئولية تجاه من يستخدمون القوائم المالية يجب أن يكون واسع الأفق، قادرا على تفهم احتياجات الغير إلى المعلومات ، وأن يكون موهوبا وبدرجة عالية من الموضوعية في عمله، وفضلا عن ذلك يجب أن يستند إلى مجموعة من معايير المحاسبة المالية صادرة من هيئة معترف بها بحيث يمكن الرجوع إليها فيما يتعلق بالموضوعات أو المشاكل التي تعترض سبيله. غير أن مدققي الحسابات في الأردن - لسوء الحظ – ليست لديهم حتى الآن مجموعة من معايير المحاسبة المالية تمكنهم من الوفاء بالتزاماتهم. وقد أدى هذا الوضع إلى أن وفاء المحاسبين بالتزاماتهم كاملا ، اصبح عملا يكاد يكون مستحيلا. ومن الواضح أن مدققي الحسابات في الأردن على استعداد دائما لإبداء الرأي في القوائم المالية - كلما طلب منهم ذلك - بدون وجود مجموعة رسمية من المعايير التي يستندون إليها في هذا الصدد. ولقد أدى ذلك إلى اجتهادات متعددة تصل في بعض الأحيان إلى معالجة أمور متماثلة بطرق مختلفة وتجعلهم في موقف غير واضح إذا ما اختلفت وجهات نظرهم عن وجهات نظر إدارة المنشأة في معالجة بعض الأمور محاسبيا أهمية تحديد الإطار الفكري للمحاسبة المالية كأساس لإصدار المعايير: تشير الظروف المهنية وظروف استخدام المعلومات المحاسبية في الأردن كما أسلفنا إلى حتمية إصدار معايير للمحاسبة المالية وذلك لغرض تحديد الطرق السليمة لقياس العمليات والأحداث والظروف التي تؤثر على المركز المالي للمنشآت الهادفة للربح ونتائج أعمالها وإيصال المعلومات الملائمة التي يمكن الاعتماد عليها إلى المستفيدين. ولغرض تحقيق هذا الهدف يجب أن تكون المعايير المصدرة ذات صلة مباشرة بأهداف ملائمة لمحيط المملكة كما يجب أن تكون مفهومة ومقبولة من قبل مستخدميها ومتسقة مع بعضها البعض. ولا جدل بأهمية مراعاة وجود صلة مباشرة بين المعايير المصدرة وأهداف المحاسبة المالية وإلا أصبحت المعايير غير مجدية وصعب تحقيق الغرض من إصدارها. فالمحاسبة المالية تهدف إلى تحقيق غرض معين وهو تقديم المعلومات الملائمة لمساعدة المستفيدين عند اتخاذ قراراتهم المالية المتعلقة بمنشأة معينة، وبما أن معايير المحاسبة تعتبر المرشد الأساسي لقياس العمليات والأحداث والظروف التي تؤثر على المركز المالي للمنشأة ونتائج أعمالها وإيصال المعلومات إلى المستفيدين ، لذا يجب أن تكون هذه المعايير وثيقة الصلة بأهداف ملائمة لمحيط المملكة. ومن أجل ضمان وجود مثل هذه الصلة أو على الأقل زيادة احتمال وجودها يجب أن يكون تحديد أهداف المحاسبة المالية في المملكة الخطوة الأولى والأساسية قبل إصدار معايير المحاسبة. كما أن فهم معايير المحاسبة وقبولها من قبل المستفيدين والمنتمين للمهنة شرط أساسي لتطبيقها والتقيد بها. فالمحاسبة المالية ليست علما طبيعيا تقبل نتائجه ومعاييره بناء على إثباتها علميا ، وإنما علم اجتماعي يحتاج تطبيق معاييره إلى القبول العام من المستفيدين والمهنيين. ولا جدل بصعوبة قبول هذه المعايير إذا لم تكن أهدافها محددة وواضحة، وعليه فهذه الحقيقة تؤكد أهمية تحديد أهداف المحاسبة المالية كخطوة أساسية قبل إصدار المعايير. وأخيرا يجب مراعاة اتساق المعايير المصدرة مع بعضها البعض وإلا خرجت معايير متناقضة وصعب قبولها وبالتالي تطبيقها. ولاشك في أن أحسن وسيلة تضمن اتساق المعايير هي الاعتماد في إصدارها على إطار فكري يحدد مفاهيم المحاسبة المالية بالإضافة إلى أهدافها وبناء على التحليل السابق وقياسا على تجارب الدول الأخرى في هذا المضمار نجد أنه من الصعب إصدار معايير تتسم بمثل الخصائص المحددة أعلاه باللجوء إلى السلطة أو الرأي العام، وإنما يجب أن يكون إصدارها معتمداً على إطار فكري للمحاسبة المالية يحدد فيه أهداف المحاسبة المالية والمفاهيم الأساسية التي تبني على أساسها المعايير فالإطار الفكري يمثل دستوراً للمهنة ونظاماً متماسكاً تترابط فيه المفاهيم والأهداف ترابطاً منطقياً محكماً. العلاقة بين أجزاء الإطار الفكري للمحاسبة المالية ومعاييرها : تهتم معايير المحاسبة بشكل عام بتحديد أساسيات الطرق السليمة لتحديد وقياس وعرض وإيضاح عناصر القوائم المالية وتأثير العمليات والأحداث والظروف على المركز المالي للمنشأة ونتائج أعمالها، ويتعلق المعيار المحاسبي عادة بعنصر محدد من عناصر القوائم المالية أو بنوع معين من أنواع العمليات أو الأحداث أو الظروف التي تؤثر على المركز المالي للمنشأة ونتائج أعمالها. بينما تتم أهداف المحاسبة المالية كأحد أجزاء الإطار الفكري بتحديد طبيعة المعلومات الواجب على المحاسبة المالية إنتاجها لتلبية احتياجات المستفيدين. وتهتم مفاهيم المحاسبة المالية بتعريف طبيعة ونوعية المعلومات المنتجة بواسطة المحاسبة المالية لتلبية احتياجات المستفيدين. ومن هنا يتضح الارتباط المنطقي بين معايير المحاسبة المالية وأجزاء الإطار الفكري لها ، فبدون تحديد المعلومات المطلوبة من قبل المستفيدين الأهداف وكذا بدون تعريف طبيعة ونوعية المعلومات الممكن إنتاجها بواسطة المحاسبة المالية تعريفا دقيقا المفاهيم يكون من الصعب تحديد أساسيات الطرق السليمة لقياس وعرض وإيضاح عناصر القوائم المالية وتأثير العمليات والأحداث والظروف على المركز المالي للمنشأة ونتائج أعمالها المعايير . ويوضح الشكل الآتي هذه العلاقة. العلاقة بين أجزاء الإطار الفكري ومعايير المحاسبة المالية وباختصار نجد أهمية الحاجة إلى تحديد وتعريف أجزاء الإطار الفكري للمحاسبة المالية قبل إصدار معاييرها وذلك لوجود ترابط منطقي وعلاقة تسلسلية بينها. فالإطار الفكري والمعايير تمثل حلقات متصلة وفقدان أي منها يؤدي بدون شك إلى خلل في تركيب تلك الحلقات وبالتالي انحراف في أهدافها. أهمية أهداف المحاسبة المالية كأحد أجزاء الإطار الفكري وأسلوب بنائه : تهتم المحاسبة المالية "كأداة خدمة" بقياس تأثير العمليات والأحداث والظروف على المركز المالي لمنشأة معينة ونتائج أعمالها وإيصال نتائج ذلك القياس إلى المستفيدين. لذا فان أهم وظائف المحاسبة المالية هي تحديد ، تحليل ، قياس ، تبويب، تلخيص ، وإيصال تأثير العمليات والأحداث والظروف لمنشأة معينة على مركزها المالي ونتائـج أعمالها. وتعتبر المحاسبة المالية أداة خدمة هدفها الرئيسي إنتاج وإيصال معلومات ملائمة تساعد المستفيدين في اتخاذ القرارات المتعلقة بمنشأة معينة. وكأداة خدمة لا يمكن تحديد أهداف المحاسبة المالية من فراغ ، وإنما يجب استنباطها من حاجات المستفيدين من المعلومات المنتجة بواسطة المحاسبة المالية. وعليه فمن أجل تحديد أهداف المحاسبة المالية لابد من تحديد أهداف منتجاتها( القوائم المالية) ، والتقارير الأخرى وبما أن الغرض الرئيسي من تحديد الأهداف هو استخدامها كهدى عند وضع معايير تحكم قياس وعرض وإيضاح عناصر القوائم المالية وتأثير العمليات والأحداث والظروف على المركز المالي للمنشأة ونتائج أعمالها، لذا يجب التأكد من وضع أهداف مناسبة لحاجات المستفيدين من المعلومات المنتجة حتى تكون المعايير ملائمة وبدون الربط بين أهداف المحاسبة المالية واحتياجات المستفيدين من المعلومات قد تؤدي المعايير المصدرة إلى إنتاج معلومات غير ملائمة لاحتياجات المستفيدين. وتتكون منتجات المحاسبة المالية المصدرة إلى خارج المنشأة عادة من القوائم المالية ذات الغرض العام والقوائم أو التقارير المالية ذات الغرض الخاص ويقصد بالقوائم المالية ذات الغرض العام تلك الموجهة معلوماتها إلى مجموعة أو أكثر من المستفيدين. ويتطلب قانون الشركات إصدار مثل هذه القوائم ، حيث تقضي عدة من مواده كما أسلفنا أن تعد إدارة المنشأة تقريرا في نهاية كل فترة مالية عن المركز المالي ونتائج الأعمال في شكل ميزانية وحساب الأرباح والخسائر. وتعتبر تلك القوائم ذات غرض عام نظرا لإصدارها لفائدة مجموعة أو أكثر من المستفيدين. ويقصد بالقوائم أو التقارير المالية ذات الغرض الخاص تلك الموجهة إلى مستفيد معين بشخصه وذلك لتلبية حاجة خاصة له، ومثال ذلك البيانات المالية التي تعد لتحديد مقدار الضريبة المستحقة أو القوائم المالية المعدة لبنك أو لجهة معينة للحصول على قرضاً. وبناء على التحليل السابق فان الأسلوب الأمثل لتحديد أهداف المحاسبة المالية كأحد أجزاء الإطار الفكري في ينطلق من تحديد أهداف منتجاتها وعليه فلقد ركز في تحديد أهداف المحاسبة المالية على القوائم المالية لكونها المنتج النهائي للمحاسبة المالية الذي يعد لمصلحة المستفيدين من خارج المنشأة. وبشكل خاص فإن الأهداف المقترحة تقتصر على أهداف القوائم المالية ذات الغرض العام. ويرجع استبعاد أهداف القوائم المالية ذات الغرض الخاص من نطاق بيان الأهداف المقترح إلى العوامل التالية : 1-يملك المستفيدون من القوائم أو التقارير المالية ذات الغرض الخاص القدرة أو السلطة على تحديد المعلومات الواجب تقديمها إليهم بعكس مستخدمي القوائم المالية ذات الغرض العام. 2-تحديد أهداف المحاسبة المالية انطلاقا من أهداف القوائم المالية ذات الغرض العام سوف يؤدي إلى معايير محاسبية مالية ملائمة في معظم الأحوال بعد التعديل البسيط للمستفيدين ذوي الأغراض الخاصة مثل ضريبة الدخل أو الجهات أو الجهات الحكومية المسؤولة الأخرى. 3- تحديد أهداف القوائم المالية انطلاقا من احتياجات المستفيدين ذوي الأغراض الخاصة المحددة يؤدي إلى صعوبة وضع أهداف تكون الهدى في وضع معايير محاسبية ملائمة لاحتياجات المستفيدين الذين لا يملكون القدرة أو السلطة على تحديد المعلومات الواجب على إدارة المنشأة تقديمها إليهم. وباختصار فقد تم تحديد أهداف المحاسبة المالية من خلال تحديد أهداف القوائم المالية ذات الغرض العام للأسباب المذكورة أعلاه، وستكون هذه الأهداف المحدد الرئيسي للإطار العام الذي يبني في سياقه معايير المحاسبة المالية في ,ولقد روعي عند تحديد هذه الأهداف ملاءمتها للمحيط الاجتماعي والقانوني والاقتصادي. تأثير المحيط في تحديد الأهداف : لكي تكون أهداف القوائم المالية ناجحة كأساس لبناء معايير حية وقابلة للتطبيق يجب أن تكون تلك الأهداف مستقاة أو على الأقل متسقة مع المحيط العام. إذ أن الأهداف غير الملائمة للمحيط الذي تعيش فيه ينتج عنها في أغلب الأحيان معاييرغير مناسبة لذلك المحيط مما يؤدي إلى صعوبة تطبيقها. إلا أن الصعوبة هنا تكمن في تحديد معالم ذلك المحيط إذ لا يمكن تحديد ذلك علميا إلا عن طريق انتهاج أسلوب البحث الميداني. ونظرا للحاجة الملحة لإصدار معايير محاسبية ونظرا لاعتقادنا بصعوبة بناء تلك المعايير كما أسلفنا إلا بعد تحديد أهداف المحاسبة المالية ,فيجب الاستعاضة بالبحث الميداني بتحليل الظروف المحيطة بالمنشآت الهادفة للربح والمستفيدين من القوائم المالية ذات الغرض العام للمنشآت الهادفة للربح بناء على الخبرة العملية والملاحظات الشخصية ولا جدال أن قانون الشركات يعتبر المرجع الأساسي الذي يحدد المحيط القانوني للمنشأة الهادفة للربح. فبموجبه يتم تحديد شروط تأسيسها وكذا علاقة إدارتها بملاكها وعلاقة الملاك بعضهم ببعض وبه يحدد شروط انتهائها أو تصفيتها. وما يهمنا هنا بصفة رئيسية هو ما يقتضيه القانون من حماية رئيسية للملاك والمستثمرين إذا اقتضى أن يتم تزويدهم بصفة دورية بالمعلومات المالية التي تساعدهم على اتخاذ قراراتهم المختلفة، ومن هذا المنطلق نجد أن المحيط القانوني في المملكة يحدد أهمية التركيز على الملاك وخاصة في الشركات المساهمة، لذا لزم جعل هذا المنطلق كهدف أساسي من أهداف القوائم المالية في. كما أن القانون لم يحدد وسيلة أخرى غير القوائم المالية لإيصال المعلومات المالية لهؤلاء المستفيدين، وعليه فان التركيز على هذه القوائم يعتبر من صلب التمشي مع هذا القانون. بالإضافة إلى ذلك هناك ملاحظات وتجارب شخصية أثرت بشكل مباشر أو غير مباشر في تحديد أهداف القوائم المالية منها على سبيل المثال لا الحصر: 1-التنمية والتطور السريع الذي يعيشه الاقتصاد العالمي. 2-اتجاه المستثمرين وخاصة الكبار منهم إلى المفاضلة العملية بين خيارات الاستثمار قبل اتخاذ قراراتهم المختلفة. 3-اقتصار المعلومات المتوافرة للمستثمرين وغيرهم ممن لا يملكون القدرة أو السلطة على تحديد المعلومات الواجب توافرها على القوائم المالية المصدرة. 4-عدم وجود طبقة من المحللين الماليين المهنيين لإرشاد المستثمرين عند تقييمهم لبدائل الاستثمار. 5-الاعتماد في بعض الأحيان على معلومات خاصة قد تكون غير صحيحة في اتخاذ القرارات المالية وخاصة قرارات الاستثمار. 6-الاتجاه إلى التقليد في الاستثمار من أغلبية المستخدمين ذو رؤوس الأموال الصغيرة. 7- زيادة إعداد المستثمرين ذو رؤوس الأموال الصغيرة الباحثين عن الاستثمارات. كل هذه العوامل أو غيرها بدون شك تؤثر على تحديد أهداف القوائم المالية. فالمحيط القانوني والاقتصادي والاجتماعي يعطي مؤشرا رئيسيا مهما وهو حاجة المجتمع ككل إلى معلومات مالية كأحد المداخل الرئيسية في اتخاذ القرارات المختلفة. كما أن هذه العوامل تعطي مؤشرا آخر وهو وجوب انطلاق الأهداف من حاجات قطاعات المجتمع التي لا تملك بطرقها الخاصة الحصول على هذه المعلومات وذلك من أجل ترشيد الاستثمار للطريق الأمثل وبالتالي المساعدة في نمو الاقتصاد الوطني. لا شك أن المحاسبة المالية تعتبر أداة هامة من أدوات اتخاذ القرارات المتعلقة بالمنشآت المعاصرة. وتتركز هذه الأهمية في المعلومات التي تقدمها المحاسبة المالية وحاجة الكثير من القطاعات إلى هذه المعلومات عند اتخاذ قرارات تتعلق بالمنشأة و يتطلب تحديد أهداف ملائمة للمحاسبة المالية كأساس لإصدار معاييرها ما يلي: 1-تحديد قطاعات المستفيدين التي سوف تعني بهم أهداف المحاسبة المالية بشكل رئيسي. 2-تحديد الاحتياجات المشتركة لقطاعات المستفيدين، الذين يتم تحديدهم في الخطوة السابقة، من المعلومات. 3- تحديد الأهداف الملائمة للاحتياجات المشتركة لقطاعات المستفيدين من المعلومات بعد الأخذ في الاعتبار المعلومات التي في استطاعة المحاسبة المالية إنتاجها. وتتركز أهمية تحديد الأهداف كأساس لإصدار معايير المحاسبة المالية في تعيين المعلومات، بشكل عام، التي يجب أن تحتوي عليها القوائم المالية المنتج النهائي للمحاسبة المالية وتمييزها عن المعلومات الأخرى التي قد يعتمد عليها المستفيدون عند اتخاذ قراراتهم المتعلقة بمنشأة معينة وبالتالي يجب أن يحتوي بيان الأهداف على وصف عام لأنواع المعلومات التي يجب أن تحتوي عليها القوائم المالية المنتج النهائي للمحاسبة المالية وتمييزها عن المعلومات الأخرى التي قد يعتمد عليها المستفيدون عند اتخاذ قراراتهم المتعلقة بمنشأة معينة. ويمثل هذا الوصف العام إحدى الحلقات الرئيسية التي تربط بين الأهداف والمفاهيم والمعايير. مقالات ذات صلة:اذا استلمت شركة من محاسب سابق عن اى شئ سوف تبحث للاستلام ؟الاحتياطيات الأخرىالاحتياطي القانوني
.jpg)
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 28, 2026
ما هي المحاسبة ؟
ما هي المحاسبة ؟ المحاسبة : هي نظام للمعلومات ، الذي يقوم بتحديد وتسجيل وإيصال المعلومات عن الاحداث الاقتصادية للمنظمة إلى المستفيدين من هذه المعلومات. تحديد الاحداث الاقتصادية : يتضمن إختيار الاحداث الاقتصادية ذات العلاقة بمنظمة محددة . بعد التعريف ، يتم تسجيل الاحداث الاقتصادية بتاريخ للأنشطة المالية المنظمة وتتضمن عملية التسجيل : الاحتفاظ بيومية نظامية بترتيبزمني عن هذه الاحداث الاقتصادية ، فإنة يتم تصنيف وتلخيص هذه الاحداث الاقتصادية للمنظمة . إن عملية تحديدوتسجيل الاحداث الاقتصادية هي قليلة الفائدة إذا لم يتم ايصال المعلومات إلى المستفيدين ، ويتم إيصال المعلومات عن طريق التقارير المحاسبية ، والتي تسمى بالقوائم المالية ، وحتى تصبح هذه التقارير المالية ذات فائدة يقوم المحاسبون بتسجيل البيانات بطريقة معيارية نمطية . مقالات ذات صلة:ما هي الاعمال التي تقوم بها اذا اصبحت محاسب ؟ انصح بقراءة المقالأثار غسل الأموالأسباب تفشي ظاهرة غسل الأموال
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 28, 2026
الاطار النظري للمحاسبة الحكومية
الاطار النظري للمحاسبة الحكومية · مفهوم المحاسبة الحكومية واهدافها . · التعرف على الخصائص المميزة للمحاسبة الحكومية . · مفهوم المحاسبة الحكومية واهدافها التعرف على نطاق تطبيق المحاسبة الحكومية . مفهوم المحاسبة الحكومية واهدافها يقصد بها تطبيق أحكام القانون والقواعد التي تلتزم بها الجهات الادارية في تنفيذ الموازنة العامة للدولة ، وتسجيب وتبويب العمليات المالية وقواعد الرقابة المالية قبل الصرف وتحليل النتائج التي تعبر عنها المراكز المالية والحسابات الختامية . هي احدى فروع على المحاسبة والتي تقم على مجموعة من القواعد والقوانين والتي تلزم بالتحقق من صحة التسجيل والتبويب وتلخيص وعرض العمليات المالية الخاصة بموارد الدولة وإنفاقها وتحصيلها وتحقيق فرض الرقابة عليها ي إوتحقيق أعلى قدر من الكفاءة في الاداء الفاعلية فنجاز الاهداف المحددة للانشطة الحكومية . أهداف المحاسبة الحكومية 1-الاهداف التقليدية للمحاسبة الحكومية - تقدير ما تحصل عليه الحكومة من إيرادات وما تتكبده من نفقات . - توفير البيانات اللازمة للتحقق من صحة ودقة إجراءات التسجيل والتبويب وتحصيل الايرادات وصرف النفقات او المصروفات - توفير نظام الرقابة المحكم للتاكد من سلامة ممتلكات الدولة وصيانتها . - أمداد المسئولين بالبيانات اللازمة للتتبع انشطة أجهزة الدولة سواء لاغراض إقتصادية أو إجتماعية أو غيره 2-الاهداف الحديثة للمحاسبة الحكومية - تطوير النظم المحاسبية بطريقة تسمح بالرقابة الادارية الفعالة للاموال وكافة العمالية المالية والادارية للدولة - تطوير الحسابات بحيث تفصح عن النتائج الاقتصادية والمالية للدولة . - يجب ان يكون النظام المحاسبي قادر على تلبية الحاجات إلى المعلومات المالية الاساسية . - الاحتفاظ بالحسابات بطريقة تمكن من تقديم البيانات المالية اللازمة للتحليل الاقتصادي وإعادة تبويب المعاملات الحكومية . الخصائص المميزة للمحاسبة الحكومية · الدورة المحاسبية - نظرية الملكية المشتركة - نظرية الشخصية المعنوية المستقلة . - نظرية الاموال المخصصة . · سمات النظام المحاسبي الحكومية - المجموعة المستندية . - تحديد القواعد والقوانيين واللوائح والاجراءات الدفترية المستخدمة - الاهتمام بإعداد الحسابات الختامية على مستوى الوحدات منفردة ومجتمعة - التركيز على الاسس والاساليب الرقابية في نظام المحاسبة الحكومية على الرقابة المالية والقوانين - تعتبر الموازنة الركيزة الاساسية في النظام المحاسبي الحكومي . · أسس القياس المحاسبي المستخدمة لتسجيل الايرادات والمصروفات - أساس الاستحقاق . - الاساس النقدي . - أساس الاستحقاق المعدل . · المحاسبة عن الاصول والثابتة والمخزون السلعي في الوحدات الحكومية · إهلاك الاصول الثابتة في الوحدات الحكومية · معالجة الالتزامات طويلة الاجل في المحاسبة الحكومية . مقالات ذات صلة:العوامل المؤثرة في أسعار الصرفتعريف سوق الصرف الأجنبيتأثير مراقبة الصرف على إعادة التوازن إلى ميزان المدفوعات
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
GPS للمحاسب: دليل وأفكار للوصول إلى الهدف
GPS للمحاسب: دليل وأفكار للوصول إلى الهدف في عالم يتسارع فيه التغيير، يحتاج المحاسب إلى أدوات تساعده على تحديد موقعه الحالي، رؤية الوجهة المستقبلية، ورسم الطريق الأكثر كفاءة للوصول إلى الأهداف. هنا يأتي مفهوم GPS للمحاسب كمصدر إلهام للتخطيط المالي وتنظيم العمليات المحاسبية. في هذا المقال، سنستعرض كيف يمكن للمحاسب أن يتبنى نموذج GPS للوصول إلى أهدافه الشخصية والمهنية، مع تقديم أفكار إبداعية تجعل من هذا المفهوم أداة لا غنى عنها. ما هو GPS للمحاسب؟ GPS (Global Positioning System) هو نظام موجه يعمل على تحديد الموقع الحالي والوجهة المطلوبة ورسم أفضل مسار للوصول إليها. بنفس الطريقة، يمكن أن يكون GPS للمحاسب هو نظام شخصي أو مهني قائم على: تحديد الوضع الحالي: تقييم دقيق للمهارات، الموارد، والوضع المالي. تحديد الهدف: وضع أهداف محددة قابلة للقياس. التخطيط للوصول: رسم مسار واضح يعتمد على خطوات تدريجية. أهمية استخدام GPS للمحاسب التخطيط الفعّال: يساعد المحاسب على توجيه جهوده نحو ما هو مهم فعلاً. تحقيق التركيز: يمنع التشتت بين الأهداف المختلفة. التكيف مع المتغيرات: يمكن للمحاسب تعديل مساره بناءً على المعطيات المستجدة. كيف يمكن للمحاسب تفعيل GPS الخاص به؟ تحديد الموقع الحالي: أين أنا الآن؟ قبل التوجه نحو أي هدف، يجب أن يعرف المحاسب موقعه الحالي، ويتحقق ذلك عبر: تحليل المهارات: ما الذي أجيده؟ وما هي المهارات التي أحتاج إلى تطويرها؟ فهم الوضع المالي: سواء كان للشركة التي أعمل بها أو لحسابي الشخصي، يجب إعداد تقارير واضحة تظهر الإيرادات، النفقات، والمخاطر. تقييم الأداء السابق: مراجعة القرارات المالية والمحاسبية التي تم اتخاذها سابقًا، وما إذا كانت ناجحة أم تحتاج إلى تحسين. تحديد الوجهة: ما هو هدفي؟ كل رحلة تحتاج إلى وجهة. يمكن للمحاسب تحديد أهدافه بناءً على: أهداف مهنية: الحصول على شهادة مهنية مثل CPA أو CMA، أو الترقية إلى منصب مالي أعلى. أهداف شخصية: تحسين التوازن بين العمل والحياة، أو تحقيق استقرار مالي شخصي. أهداف للشركة: زيادة الأرباح، تحسين التدفقات النقدية، أو تقليل النفقات. رسم الطريق: كيف أصل إلى هناك؟ لتحقيق الأهداف، يجب وضع خطة محكمة تشمل: تحديد الأولويات: ما هي الخطوات الأهم والأكثر تأثيرًا؟ تخصيص الموارد: الوقت، المال، والجهد يجب أن يُستخدم بحكمة لتحقيق الهدف. التعلم والتطوير: إذا كانت المهارات الحالية غير كافية، يجب وضع خطة للتطوير من خلال الدورات التدريبية، القراءة، أو الاستعانة بالخبراء. استخدام التكنولوجيا: برامج المحاسبة الحديثة مثل Odoo أو QuickBooks يمكن أن تسهل العمليات وتوفر الوقت. مراقبة التقدم: هل أنا على الطريق الصحيح؟ مثلما يقوم GPS بإعادة توجيهك إذا انحرفت عن المسار، يجب على المحاسب مراقبة التقدم وتقييم النتائج باستمرار: مراجعة الأداء بشكل دوري: مقارنة ما تم تحقيقه بالأهداف الموضوعة. إجراء تعديلات: إذا واجهت تحديات غير متوقعة، قم بتعديل الخطة للوصول إلى الهدف. التعلم من الأخطاء: الاستفادة من التجارب السابقة لتجنبها في المستقبل. أفكار إبداعية لتطبيق GPS للمحاسب لوحة قيادة شخصية (Dashboard) صمم لوحة معلومات تحتوي على الأهداف، المؤشرات الرئيسية (KPIs)، والتقدم المحرز. يمكن أن تكون هذه اللوحة ورقية أو باستخدام تطبيقات مثل Trello أو Notion. خطة تعليمية موجهة أنشئ خريطة تعليمية مثل GPS تحتوي على المحطات (الدورات التدريبية أو الشهادات)، والتوقيت المتوقع لإنجاز كل محطة. إدارة الوقت بفعالية خصص وقتًا يوميًا أو أسبوعيًا لمراجعة التقدم نحو الهدف. استخدم تطبيقات إدارة الوقت مثل Toggl لتتبع كيفية استغلال وقتك. التحفيز الذاتي تمامًا مثل الرحلة الطويلة التي تحتاج إلى محطات استراحة، كافئ نفسك عند تحقيق إنجازات صغيرة. التفكير الاستباقي استخدم البيانات المتاحة لتحليل الاتجاهات المستقبلية. مثلاً، إذا كنت تعمل في شركة، توقع التحديات المحتملة مثل انخفاض الطلب أو زيادات التكاليف، واستعد لها مسبقًا. قصص نجاح: GPS في الحياة العملية شركة ناشئة تتحول إلى ربحية بدأ محاسب في شركة ناشئة بوضع خريطة مالية تشمل تحليل التكاليف، زيادة الإيرادات، واستهداف شرائح عملاء جديدة. خلال عام، تحولت الشركة من الخسارة إلى تحقيق أرباح مستدامة. تطوير محاسب مهنياً محاسب طموح حدد هدفه بالحصول على شهادة CMA خلال سنتين. باستخدام خطة GPS، وزع وقته بين العمل والدراسة، واستطاع اجتياز الاختبارات بنجاح وحقق قفزة في مسيرته المهنية. ختامًا: كن قائد رحلتك المالية GPS للمحاسب ليس مجرد أداة، بل هو أسلوب تفكير يساعدك على التركيز على ما يهم، التخطيط بذكاء، وتحقيق أهدافك بكفاءة. سواء كنت تسعى لتطوير مهاراتك، تحسين وضعك المالي، أو تحقيق أهداف شركتك، يمكنك استخدام هذا المفهوم لتصبح قائدًا ماليًا محترفًا ومؤثرًا. تذكر دائمًا: النجاح رحلة تحتاج إلى خطة واضحة، مراقبة مستمرة، ومرونة للتكيف مع المتغيرات. اجعل من GPS دليلك، وانطلق بثقة نحو أهدافك! ???? المصدر : مجلة المحاسب العربي GPS #للمحاسب #دليل_المحاسب_المالي #التخطيط_المالي #أفكار_للمحاسب #تحقيق_الأهداف_المالية #إدارة_الموارد المالية #استراتيجيات_المحاسب_الناجح #تطوير_المحاسب_المهني #أدوات_المحاسب_المبتكرة #تحسين_الأداء المالي #التوازن_بين_العمل_والحياة_للمحاسب #أهداف_المحاسب_المستقبلية #دور_المحاسب_في_الإدارة #نظام GPS في التخطيط المالي #مهارات_المحاسب_الحديثة #تحديات_المحاسب_المهنية #استخدام_التكنولوجيا_في_المحاسبة #خريطة_المحاسب_لتحقيق_الأهداف #مهام_المحاسب_الناجح #كيفية_رسم_الطريق_المالي مقالات ذات صلة:كيف تبدأ رحلتك في المحاسبة : 5 نصائح أساسية للطلاب والخريجينكن المحاسب الذي لا يُستغنى عنه: 10 خطوات نحو التميز والنجاح المهنيالذكاء الصناعي وتأثيره على مهنة المحاسبة هل المحاسب في خطر ولا الفرصة لسه في إيده؟
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
من هم مستخدمو البيانات المالية
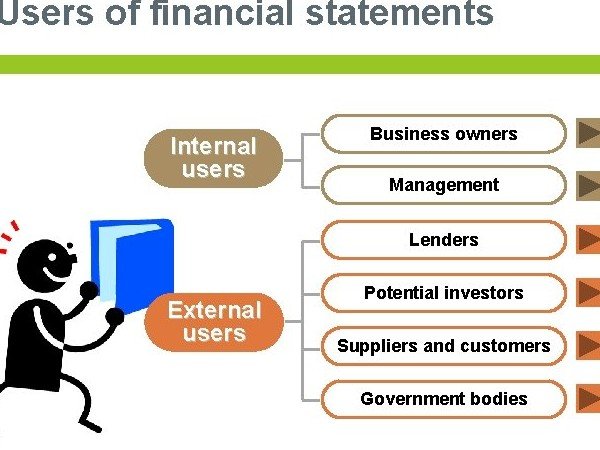
من هم مستخدمو البيانات المالية من الواضح أن الهدف من المحاسبة هو توفير المعلومات للمستخدمين لاتخاذ القرار. لكن من هم بالضبط هؤلاء "مستخدمو البيانات المالية"؟ وما هي المعلومات التي يحتاجونها بالفعل؟ دعونا نعد. 1. الملاك والمستثمرون يحتاج المساهمون في الشركات إلى معلومات مالية لمساعدتهم على اتخاذ قرارات بشأن ما يجب فعله باستثماراتهم (أسهم الأسهم) ، أي الاحتفاظ بالمزيد أو بيعه أو شرائه. يحتاج المستثمرون المحتملون إلى معلومات لتقييم إمكانات الشركة للنجاح والربحية. بالطريقة نفسها ، يحتاج أصحاب الأعمال الصغيرة إلى معلومات مالية لتحديد ما إذا كان العمل التجاري مربحًا وما إذا كانوا سيستمرون أو يتحسنون أو يسقطون. 2. الإدارة في الشركات الصغيرة ، قد تشمل الإدارة المالكين. ومع ذلك ، في المؤسسات الضخمة ، عادة ما تتكون الإدارة من محترفين معينين يتم تكليفهم بمسؤولية تشغيل الأعمال أو جزء من العمل. يعملون كوكلاء للمالكين. يواجه المديرون ، سواء كانوا ملاكًا أو مستخدمين ، قرارات اقتصادية بانتظام - ما مقدار الإمدادات التي سنشتريها؟ هل لدينا نقود كافية؟ كم ربحنا العام الماضي؟ هل حققنا أهدافنا؟ كل هذه الأسئلة والعديد من القرارات التجارية الأخرى تتطلب تحليل المعلومات المحاسبية. 3. المقرضون يهتم مقرضو الأموال مثل البنوك والمؤسسات المالية وحملة السندات بقدرة الشركة على سداد الالتزامات عند الاستحقاق (الملاءة). 4. الدائنون التجاريون أو الموردون مثل المقرضين ، يهتم الدائنون التجاريون أو الموردون بقدرة الشركة على سداد الالتزامات عندما تصبح مستحقة. ومع ذلك فهم مهتمون بشكل خاص بسيولة الشركة - قدرتها على سداد الالتزامات قصيرة الأجل. 5. الحكومة تهتم الهيئات الحاكمة للدولة ، وخاصة السلطات الضريبية ، بالمعلومات المالية للكيان لأغراض الضرائب والأغراض التنظيمية. يتم احتساب الضرائب على أساس نتائج العمليات والأسس الضريبية الأخرى. بشكل عام ، تود الدولة معرفة مقدار ما يدفعه دافع الضرائب لتحديد الضريبة المستحقة عليه. 6. الموظفين يهتم الموظفون بربحية الشركة واستقرارها. هم بعد قدرة الشركة على دفع الرواتب وتقديم مزايا الموظفين. قد يكونون مهتمين أيضًا بمركزها المالي وأدائها لتقييم احتمالات توسع الشركة ، ومعها ، فرص التطوير الوظيفي. 7. العملاء عندما تكون هناك مشاركة طويلة الأجل أو عقد بين الشركة وعملائها ، يصبح العملاء مهتمين بقدرة الشركة على الاستمرار في وجودها والحفاظ على استقرار العمليات. تزداد هذه الحاجة أيضًا في الحالات التي يعتمد فيها العملاء على الكيان. على سبيل المثال ، يعتمد الموزع (البائع) ، العميل في هذه الحالة ، على الشركة المصنعة التي يشتري منها العناصر التي يعيد بيعها. 8. عامة الجمهور يمكن لأي شخص خارج الشركة مثل الباحثين والطلاب والمحللين وغيرهم أن يهتم بالبيانات المالية للشركة لسبب وجيه - سواء كان ذلك للبحث الشخصي أو تحليلات الصناعة والقطاع أو التقرير المدرسي أو لمجرد إرضاء فضول الفرد. المستخدمون الداخليون والخارجيون يمكن تصنيف المستخدمين إلى مستخدمين داخليين وخارجيين. يشير المستخدمون الداخليون إلى المديرين الذين يستخدمون المعلومات المحاسبية في اتخاذ القرارات المتعلقة بعمليات الشركة. من ناحية أخرى ، لا يشارك المستخدمون الخارجيون في عمليات الشركة ولكن لديهم بعض المصالح المالية. يمكن تصنيف المستخدمين الخارجيين إلى مستخدمين لهم مصلحة مالية مباشرة - مالكون ومستثمرون ودائنون ؛ والمستخدمين ذوي المصالح المالية غير المباشرة - الحكومة والموظفون والعملاء وغيرهم. الماخذ الرئيسية في المحاسبة ، يشير المستخدمون إلى الأطراف المهتمة بالمعلومات حول المعلومات المالية للكيان. يشملوا: المالكون / المستثمرون - توليد الأرباح والعوائد والنمو الإدارة - لاتخاذ القرارات التشغيلية والاستراتيجية المقرضون - قدرة الشركة على سداد القروض الموردون / الدائنون - القدرة على تسوية الالتزامات التجارية الحكومة - الضرائب والأغراض التنظيمية الموظفون - التعويضات والأمن الوظيفي العملاء - القدرة على البقاء في العمل والوفاء بالوعود عامة الناس - الأبحاث والأخبار المالية وما إلى ذلك. مقالات ذات صلة:قائمة التغيير في حقوق الملكيةترجمة المعايير الدولية لاعداد التقارير الماليةالقوائم المالية المجمعة
